Carmen
Reise-Redakteurin bei Reisedrop · 2026-09-15
Kaum ein Häkchen wird so hastig gesetzt wie das bei der Reiseversicherung im Checkout – und kaum eines so oft falsch. Die einen zahlen doppelt für Deckungen, die sie längst über Kreditkarte oder Krankenkasse haben. Die anderen fliegen ohne Annullierungsschutz in die USA und riskieren fünfstellige Rechnungen. Dieser Guide bringt Schweizer Ordnung ins Thema: Was ist schon gedeckt, was brauchst du wirklich, und worauf musst du beim Vergleich achten?
Die zwei Versicherungen, um die es wirklich geht
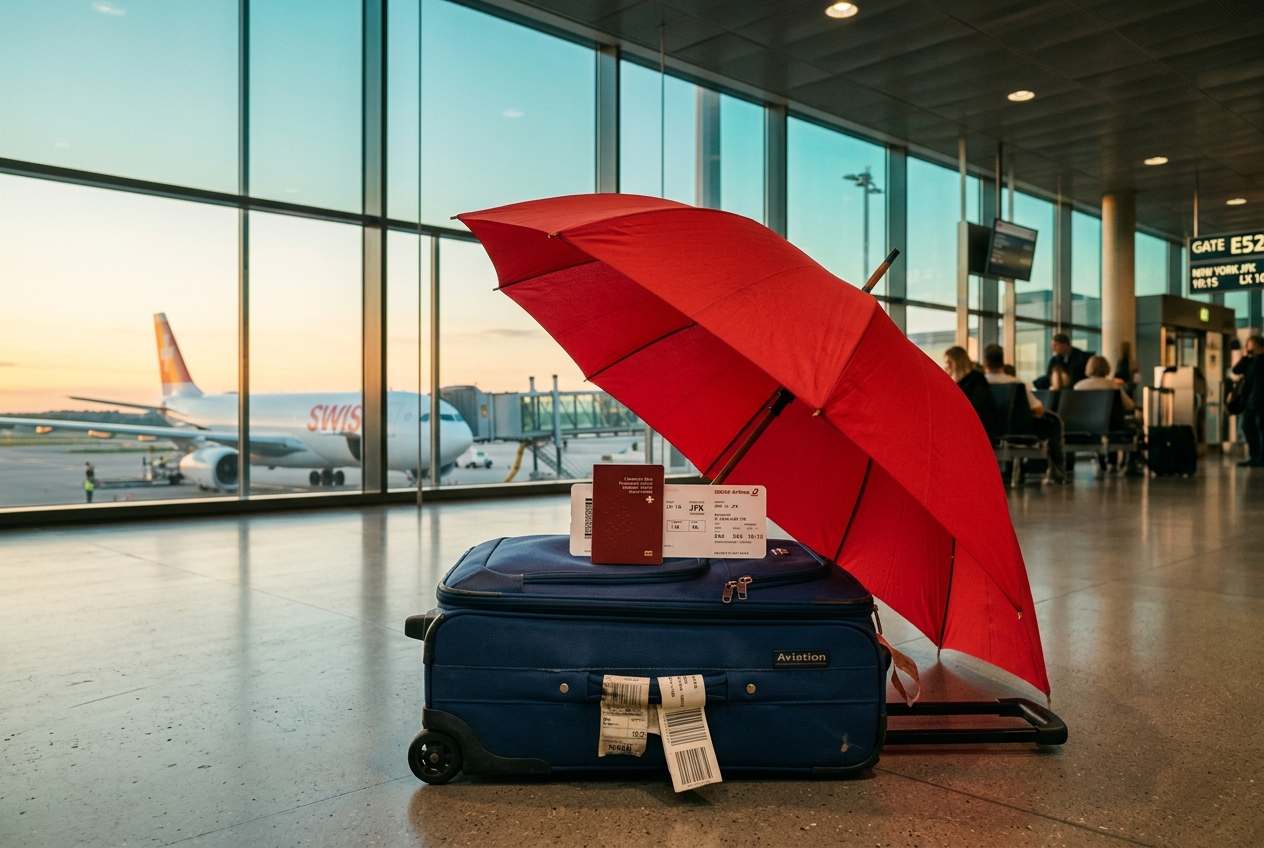
Hinter dem Sammelbegriff «Reiseversicherung» stecken zwei völlig verschiedene Produkte. Erstens die Annullierungskostenversicherung: Sie übernimmt Storno-Gebühren, wenn du die Reise vor Abreise absagen musst – etwa wegen Krankheit, Unfall oder Jobverlust. Zweitens der Reiseschutz mit Assistance: Er greift unterwegs – bei medizinischen Notfällen, Rücktransport in die Schweiz, Reiseabbruch oder verpassten Anschlüssen. Der Rücktransport ist der wichtigste Punkt überhaupt, denn ein Ambulanzflug aus Thailand kostet schnell 80'000 bis 150'000 Franken – und genau der ist von der Krankenkasse nicht gedeckt.
Was deine Krankenkasse im Ausland wirklich zahlt
Die obligatorische Grundversicherung (KVG) übernimmt Notfallbehandlungen im Ausland – aber höchstens zum doppelten Tarif, den dieselbe Behandlung in der Schweiz kosten würde. In Europa reicht das meist, in Ländern wie den USA, Kanada, Japan oder Australien liegen die Spitalkosten aber oft beim Fünf- bis Zehnfachen. Eine Blinddarm-OP in New York kann 50'000 Dollar kosten – die Kasse zahlt davon nur einen Bruchteil. Wer eine Spitalzusatzversicherung hat, ist oft besser gedeckt: ein Anruf bei der eigenen Kasse vor der Buchung lohnt sich immer.
Kreditkarte: oft schon versichert – aber lies das Kleingedruckte
Viele Gold-, Platin- und Premium-Karten (auch einige Neobank-Angebote) enthalten Annullierungskosten- und teils Assistance-Deckungen. Der Haken steckt in den Bedingungen: Meist gilt der Schutz nur, wenn die Reise mit genau dieser Karte bezahlt wurde. Dazu kommen Deckungslimiten (oft CHF 10'000–20'000 pro Jahr), Selbstbehalte und Ausschlüsse bei gewissen Storno-Gründen. Für den Städtetrip nach Lissabon genügt das häufig – für die Familien-Fernreise oder Kreuzfahrt mit hohem Buchungswert eher nicht. Prüfe die Versicherungsbroschüre deiner Karte, bevor du irgendetwas Neues abschliesst.
Jahresversicherung oder Einzelreise-Police?
Die Faustregel ist einfach: Ab etwa zwei Reisen pro Jahr fährst du mit einer Jahresversicherung fast immer günstiger. Einzelreise-Policen kosten je nach Reisewert schnell CHF 30–80 pro Buchung, eine Jahrespolice für Einzelpersonen gibt es ab rund CHF 100–140, für Familien ab etwa CHF 150–250 – und sie deckt dann alle Reisen des Jahres, oft inklusive Wochenend-Trips. Familien profitieren doppelt: Kinder sind in den meisten Jahrespolicen mitversichert.
Die grossen Anbieter in der Schweiz im Überblick
Der Schweizer Markt ist überschaubar. Der Klassiker ist das TCS ETI-Schutzbrief-Modell mit starker Assistance und Pannenhilfe – beliebt bei Familien und Vielreisenden. Allianz Travel (ehemals Elvia) ist der grösste Reiseversicherer des Landes mit breitem Produktbaukasten vom Einzeltrip bis zur Jahrespolice. Die ERV (Europäische Reiseversicherung, heute zu Helvetia) ist der Spezialist, den viele Reisebüros standardmässig anbieten. Dazu kommen AXA, Zurich und Generali, die Reiseschutz oft als Zusatzbaustein zu bestehenden Versicherungspaketen führen – wer dort schon Kunde ist, bekommt teils attraktive Kombi-Rabatte. Die Leistungen ähneln sich auf den ersten Blick, die Unterschiede stecken in Limiten, Selbstbehalten und Ausschlüssen.
Worauf du beim Vergleich wirklich achten musst
Fünf Punkte entscheiden, ob eine Police im Ernstfall hält, was der Prospekt verspricht. Erstens: die gedeckten Annullierungsgründe – Krankheit ist immer dabei, aber was ist mit Krankheit der Grosseltern, Jobverlust oder abgesagten Prüfungen? Zweitens: der Selbstbehalt – 20 % Selbstbehalt auf eine CHF 8'000-Kreuzfahrt sind CHF 1'600. Drittens: die Pandemie-Klausel – seit Corona decken viele Policen Quarantäne und Reisewarnungen unterschiedlich. Viertens: Sport und Aktivitäten – Tauchen, Skitouren abseits der Piste oder Motorradmieten sind oft ausgeschlossen. Fünftens: die maximale Deckungssumme für Rücktransport und Heilungskosten – hier sollte «unbegrenzt» oder mindestens CHF 1 Million stehen.
Spezialfall Kreuzfahrt und Fernreise
Bei Kreuzfahrten kommen drei Besonderheiten zusammen: hohe Buchungswerte (und damit hohe Storno-Summen), strenge Storno-Staffeln der Reedereien – oft 90 % kurz vor Abfahrt – und der teure Notfall auf See, wo eine Ausschiffung per Helikopter nötig werden kann. Achte darauf, dass die Police «Reiseabbruch» und «verpasste Einschiffung» explizit deckt, etwa wenn dein Zubringerflug Verspätung hat. Bei Fernreisen in die USA gilt: unbedingt auf unbegrenzte oder sehr hohe Heilungskosten-Deckung achten – das ist der Punkt, an dem billige Policen im Ernstfall scheitern.
Wann du KEINE zusätzliche Versicherung brauchst
Ehrlichkeit gehört dazu: Nicht jede Reise braucht eine neue Police. Wer flexibel stornierbare Tarife bucht (viele Hotels bis 24–48 h vorher kostenlos), mit einer Premium-Kreditkarte bezahlt und bereits einen ETI-Schutzbrief oder eine Jahrespolice besitzt, ist für den Europa-Trip in aller Regel komplett gedeckt. Doppelversicherung bringt nichts – im Schadenfall zahlt trotzdem nur einer. Mach einmal Inventur: Karte, Krankenkasse, bestehende Policen. Erst was danach an Lücken bleibt, muss neu versichert werden.